TELEFOON 023-5445850



Tarieven vennootschapsbelasting
De vennootschapsbelasting kent twee tarieven. In de eerste schrijf geldt het lage tarief. Daarboven geldt het hoge tarief. De schijfgrens voor het lage tarief in de vennootschapsbelasting wordt per 1 januari 2023 verlaagd van € 395.000 naar
Afschaffing schenkingsvrijstelling eigen woning
De verhoogde vrijstelling voor schenkingen die betrekking hebben op de eigen woning (schenkingen EW) vervalt per 1 januari 2024. Deze vrijstelling bedraagt in 2022 € 106.671 en geldt voor schenkingen aan personen tussen de 18 en 40 jaar. Er
Nultarief zonnepanelen
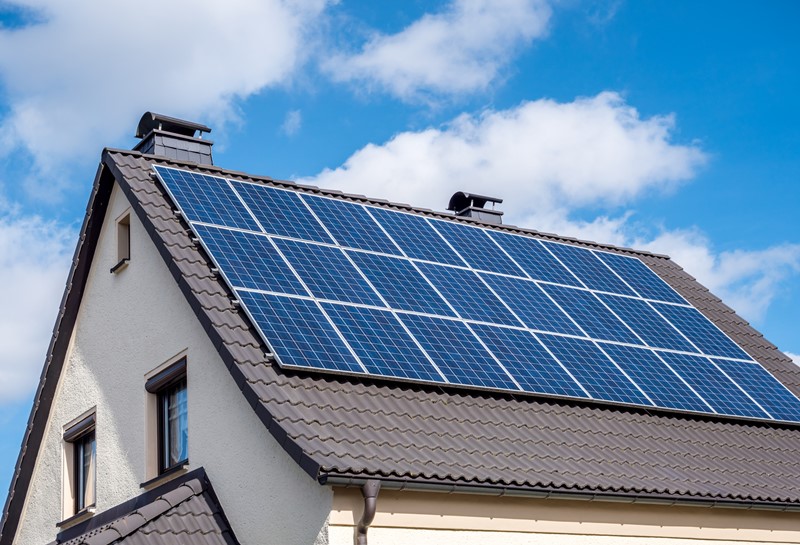
De levering en installatie van zonnepanelen is op dit moment belast met 21% btw. Door een wijziging van de btw-richtlijn 2006 is het mogelijk om op de levering en installatie van zonnepanelen op en nabij woningen het verlaagde of het nultarief toe te
Autobelastingen ondernemers
Bpm-vrijstelling bestelauto’s
Er geldt een vrijstelling van bpm voor bestelauto's, die op naam worden gesteld van een ondernemer voor de omzetbelasting. In andere gevallen geldt als grondslag voor de heffing van bpm voor bestelauto’s de netto
Aanpassingen box 3
Tarief
Het huidige tarief in box 3 bedraagt 31%. Dat tarief wordt in 2023, 2024 en 2025 steeds met 1%-punt verhoogd. Het heffingvrije vermogen wordt per 1 januari 2023 verhoogd van € 50.650 naar € 57.000 per belastingplichtige. Het reeds

Verhoging kindgebonden budget
Het kindgebonden budget is een inkomensafhankelijke tegemoetkoming voor de kosten van kinderen. Voor deze regeling komen gezinnen met lage- en middeninkomens in aanmerking. Alleenstaande ouders krijgen een hoger kindgebonden budget dan
Wetsvoorstel aanvullende fiscale koopkrachtmaatregelen 2022
De staatssecretaris van FinanciËn heeft de Eerste Kamer gevraagd om het wetsvoorstel aanvullende fiscale koopkrachtmaatregelen 2022 met de grootst mogelijke spoed in behandeling te nemen. Het wetsvoorstel bevat btw-maatregelen, die vanaf 1 juli 2022
Plannen staatssecretaris van Financiën
De staatssecretaris van FinanciËn heeft in een brief aan de Tweede Kamer zijn plannen voor deze kabinetsperiode geschetst. De brief bevat ook een planning van fiscale wetsvoorstellen. Daaraan ontlenen wij het volgende.
In het Belastingplan 2023
Wetsvoorstellen Belastingplan 2022 c.s. aangenomen
De Eerste Kamer heeft de wetsvoorstellen Belastingplan 2022, Overige fiscale maatregelen 2022, implementatie belastingplichtmaatregel, tegengaan mismatches bij toepassing zakelijkheidsbeginsel, verlaging verhuurderheffing en intrekking van de